

Dočkali ste sa. Tretí diel hlbokého ponoru do bubliny v AI je tu.
Dnes sa budeme venovať metóde, ktorá sa bežne používala v ére dot-comov a je široko využívaná aj dnes: spoločnosti na špeciálne účely (SPV). Jadro veci - môžeme to brať za vyvrcholenie série.
Trochu si zrekapitulujme, kde sme sa od minulého dielu dostali. Nenápadne som vás totiž pripravoval na toto vyvrcholenie.

Mises so Spitznagelom nám dali ekonomickú teóriu, na ktorej môžeme stavať. Spitznagel nám dal krásny návod, ako vytvoriť zaistenie proti stratám, ktoré zarába, keď ho držíte (ak mi neveríte, prečítajte si moje zhrnutie jeho knihy).

V závere tejto série (bude aj tracker AI bubliny, sľubujem) vám poviem, ako som toto zaistenie využil ja. Dnes by nás to odviedlo od témy.
Keď sme už pri tých ekonomických trackeroch, začal som ponúkať svoje služby pre firmy. Vytvorím vám finančný radar na mieru. Napríklad takýto.

Nenápadne som vám vysvetlil riziká, ktoré sa skrývajú v súkromných úveroch. Dnes na tento článok nadviažem. Ešte predtým sa ale pochválim, že tento týždeň si riziká v súkromných úveroch všimla aj americká centrálna banka (Fed). Nuž, sme na tepe doby.
Lučenec je pred Fed-om 5 mesiacov napred! Ekonomika sa riadi z Novohradu!
Môžeme sa pustiť do nového článku…
Som analytik, nie investičný poradca. Tento článok slúži výlučne na vzdelávacie účely a nepredstavuje finančné poradenstvo.
KAPACITNÉ SWAPY
V poslednom dieli tejto série sme sa venovali kruhovému financovaniu v ekosystéme AI. Vysvetlili sme si, že je to praktika ešte z éry dot-com bubliny.
Dnes sa ponoríme hlbšie do stratégie z éry dot-comov a pozrieme sa na druhý trik: výmena kapacity (swap).
Ak financovanie dodávateľom spočívalo v požičiavaní peňazí zákazníkom na nákup vášho produktu, výmena kapacít bola aktom, pri ktorom si dve spoločnosti navzájom „predávali“ práva na využívanie sieťovej kapacity, ktorú nepotrebovali, pričom tento predaj zaúčtovali ako tržby a nákup zakryli v súvahe ako kapitálový výdavok, odpisovaný počas 20 rokov.
Tržby boli zaúčtované okamžite. Náklady sa rozložili na dve desaťročia. To bol ten trik. Bol to jeden zo spôsobov, ako spoločnosti nafúkli dopyt a zvýšili tržby, aby udržali krok s naratívom. A fungovalo to skvele, až kým to neprestalo fungovať.
Čo je to výmena kapacity?
„Produktom“, s ktorým sa obchodovalo, bolo niečo, čo sa nazýva IRU, teda nezrušiteľné právo na používanie (Indefeasible Right of Use). Jednoducho povedané, ide o dlhodobý prenájom kapacity optického vlákna, zvyčajne na 20 alebo viac rokov, ktorý dáva kupujúcemu výhradné právo používať určitú šírku pásma na konkrétnej trase.
Predstavte si to ako kúpu vyhradeného pruhu na diaľnici. Diaľnica vám nepatrí, ale vlastníte právo používať tento pruh a nikto vám ho nemôže vziať. V bežnom, legitímnom podnikaní by telekomunikačná spoločnosť kúpila IRU od iného operátora, pretože potrebovala kapacitu na trase, ktorú sama neobsluhovala.
Spoločnosť A má sieťové pokrytie v USA, ale nie v Európe. Spoločnosť B má pokrytie v Európe. Spoločnosť A kupuje kapacitu od spoločnosti B. Dáva to zmysel. Existuje skutočná obchodná potreba. Na konci reťazca je skutočný zákazník, ktorý z toho má prospech.
Ale to nie je to, čo sa dialo v spoločnostiach Global Crossing a Qwest.
Výmena, zaúčtovanie, opakovanie
Dej sa odohrával takto: Spoločnosť A „predá“ kapacitu v hodnote 100 miliónov dolárov spoločnosti B. Zároveň spoločnosť B „predá“ kapacitu v hodnote 100 miliónov dolárov späť spoločnosti A. Obidve strany zaúčtujú tržby vo výške 100 miliónov dolárov. Obidve strany zaúčtujú kapitálové výdavky vo výške 100 miliónov dolárov, ktoré sa amortizujú počas trvania zmluvy. Čistá ekonomická hodnota transakcie je nulová. Na tom však nezáleží, pretože tržby boli zaúčtované a vo výkaze ziskov a strát vyzerali „skutočne“.
Spoločnosť Global Crossing vykázala len za prvé dva štvrťroky roku 2001 tržby v hotovosti vo výške 720 miliónov dolárov z predajnej strany svojich výmen kapacít. Spoločnosť Qwest vykázala v roku 2001 tržby z predaja sieťových kapacít vo výške vyše 1 miliardy dolárov, pričom viac ako dve tretiny týchto tržieb predstavovali výmeny, pri ktorých spoločnosť Qwest súčasne nakúpila podobné objemy od svojich protistrán.
Áno. Dve tretiny tržieb spoločnosti Qwest za sieťovú kapacitu vykázaných v roku 2001 pochádzali zo swapov, keďže spoločnosť Qwest sa snažila vytvoriť dopyt a zvýšiť tržby prostredníctvom obojsmerných transakcií.
Čísla sa museli splniť
Kongresové vypočutia v septembri 2002 prostredníctvom interných dokumentov a e-mailov odhalili, že tieto swapové transakcie riadili predajné tímy. Pracovníci zodpovední za sieť, ktorí v skutočnosti vedeli, či je potrebná dodatočná kapacita, opakovane spochybňovali opodstatnenosť týchto nákupov. Predajné tímy však boli pod obrovským tlakom, aby splnili štvrťročné ciele tržieb, ktoré vedenie verejne sľúbilo Wall Streetu.
Jeden e-mail od vedúceho pracovníka spoločnosti Global Crossing to vystihol dokonale. Keď mu oznámili, že na dané štvrťročné obdobie bol schválený nákup kapacity v hodnote 75 miliónov dolárov, odpoveď znela: „Čo do čerta budeme kupovať?“ Nemali ani potuchy, načo tú kapacitu potrebujú, pretože neexistovala žiadna obchodná potreba. Ale nákupná strana swapovej transakcie bola irelevantná. Dôležitá bola iba strana tržieb.
Komisia SEC neskôr obvinila spoločnosť Qwest z podvodu s cennými papiermi, pričom tvrdila, že v rokoch 1999 až 2002 spoločnosť podvodne vykázala tržby vo výške viac ako 3,8 miliardy dolárov. Komisia SEC poznamenala, že zamestnanci spoločnosti Qwest mali pre tieto jednorazové transakcie IRU, ktoré slúžili na vyplnenie medzery medzi skutočnými a plánovanými tržbami, vlastný názov. Nazývali ich „heroín“. Iní ich nazývali „kokaín na steroidoch“. Táto prax bola podľa nich „závislosťou“.
Problém nadmernej ponuky
Za tým všetkým stál ten istý základný problém, ktorý vždy stojí za týmito schémami: nadmerná ponuka.
Telekomunikačný priemysel na konci 90. rokov a na začiatku nového tisícročia budoval kapacity tempom, ktoré ďaleko prevyšovalo dopyt. Desiatky spoločností súperili v kladení optických káblov po celej krajine aj cez oceány, pričom každá z nich bola presvedčená, že internetová prevádzka bude navždy rásť exponenciálne.
Dodávatelia zariadení, ako napríklad Lucent a Nortel, ešte viac zvýšili stávky tým, že týmto operátorom požičiavali peniaze, aby si mohli kúpiť viac zariadení (financovanie dodávateľmi, téma môjho predchádzajúceho článku). Výsledkom bol obrovský prebytok kapacity optických vlákien. Analytici odhadovali, že v roku 2004 sa skutočne využívala len približne jedna desatina nainštalovaných optických vlákien.
Namiesto toho, aby uznali nadbytok ponuky, celý sektor vytvoril kartel agresívneho účtovníctva. Spoločnosti Qwest a Global Crossing nekonali samy; potrebovali rovnako zúfalých partnerov, aby im to matematicky vyšlo. Do hry vstúpila spoločnosť Enron, ktorá prostredníctvom svojej divízie Enron Broadband Services realizovala recipročné swapy so spoločnosťou Qwest, čím podporovala svoj vlastný odsúdený príbeh o raste. K Enronu sa ešte dostaneme.
Znie vám to povedome?
Preskočme do súčasnosti. V období rozmachu umelej inteligencie sledujeme, ako sa v reálnom čase odohráva verzia toho istého mechanizmu, len s aktualizovanou terminológiou.
Nahraďte „kapacitu optických vlákien“ výrazom „výpočtový výkon GPU“.
Nahraďte „kapacitné swapy“ výrazmi „swapy GPU za cloudové kredity“ a „barterové transakcie s výpočtovým výkonom“.
Nahraďte „Qwest a Global Crossing“ názvami spoločností, ktoré už poznáte. Nvidia a Neoclouds, Microsoft a OpenAI, Amazon a Google s Anthropic atď.
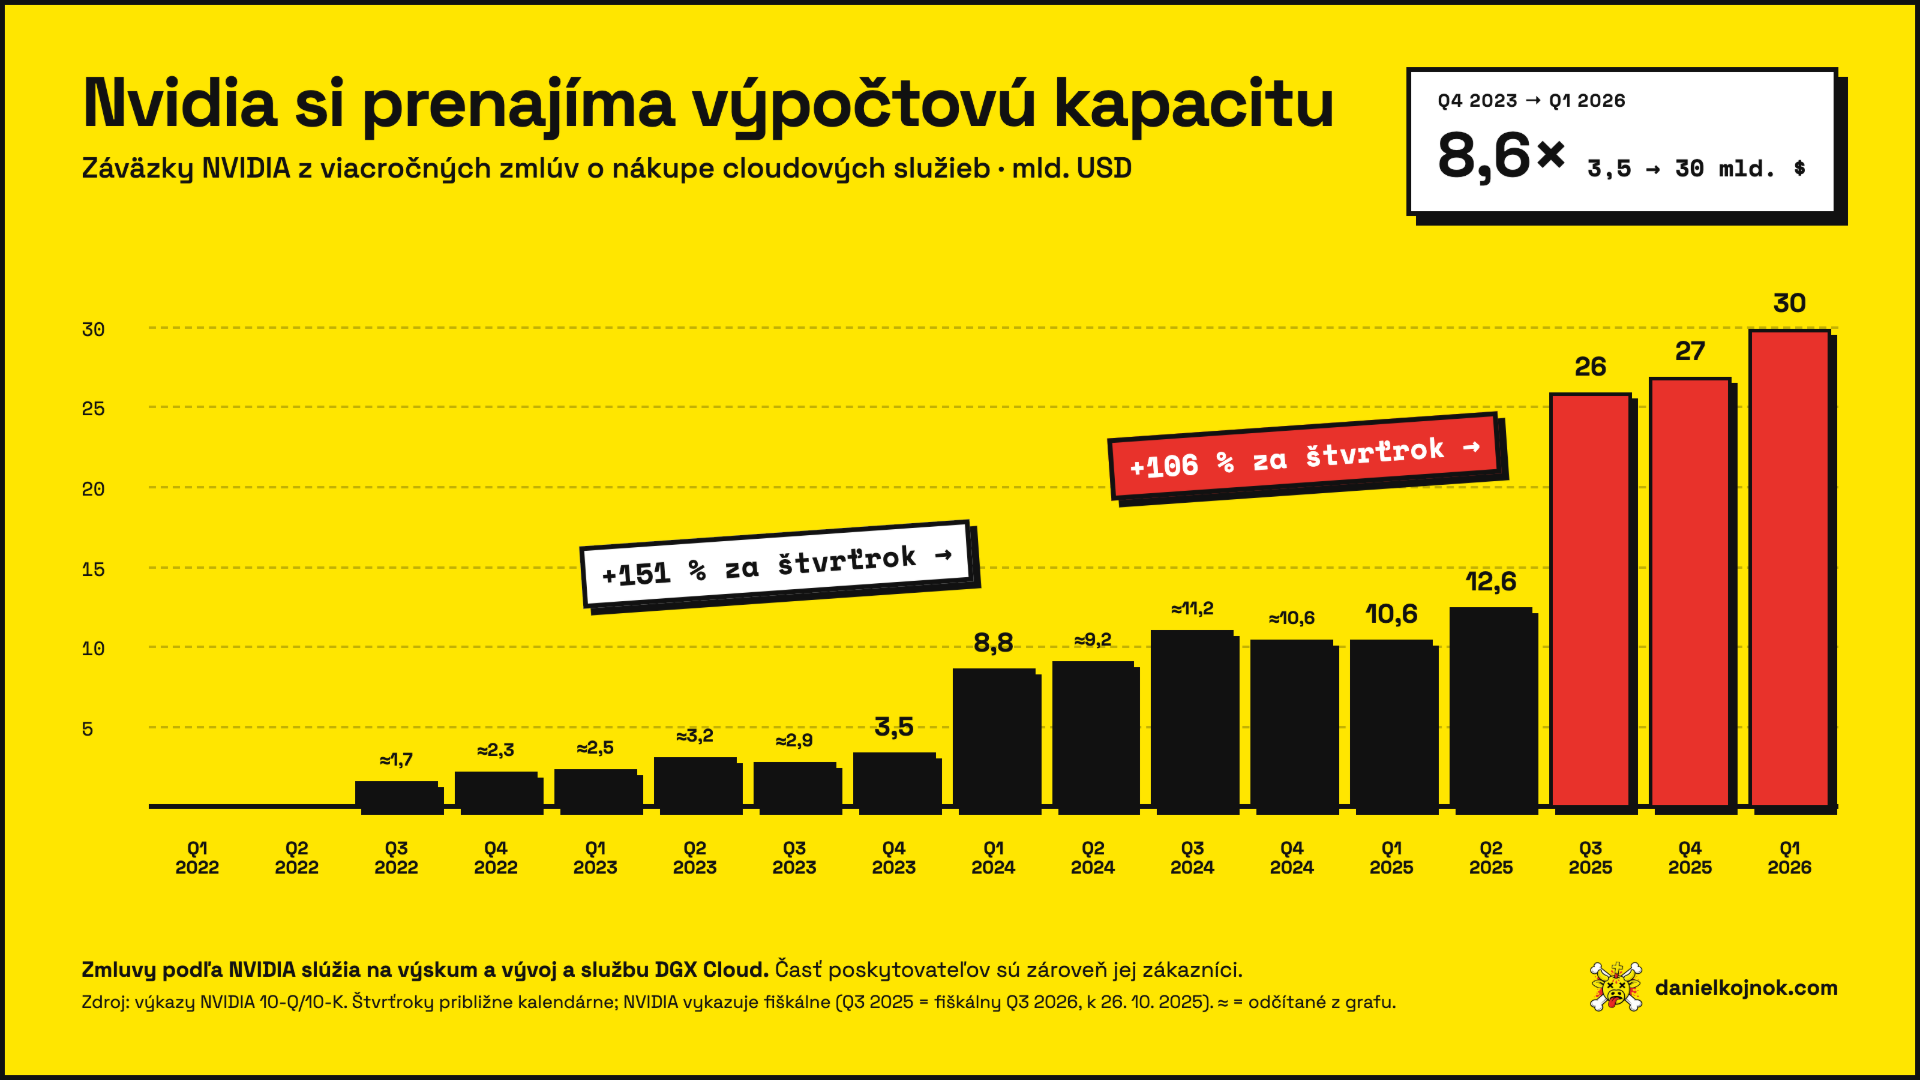
V rozhovore s Dwarkeshom Patelom z apríla 2026 Jensen Huang potvrdil moju tézu a povedal to nahlas: „Pokiaľ ide o cloudy, keby sme nepodporili existenciu CoreWeave, tieto neocloudy, tieto AI cloudy, by neexistovali. Keby sme nepomohli neocloudom, neexistovali by. Keby sme nepodporili Nscale, neboli by tam, kde sú dnes. Keby sme nepodporili Nebius, nebol by tým, čím je dnes.“ A potvrdil, že Nvidia chce veľa neocloudov, nie len jeden: „Nevyberajte víťazov. Buď nech sa o seba postarajú všetci sami, alebo sa postarajte o všetkých.“
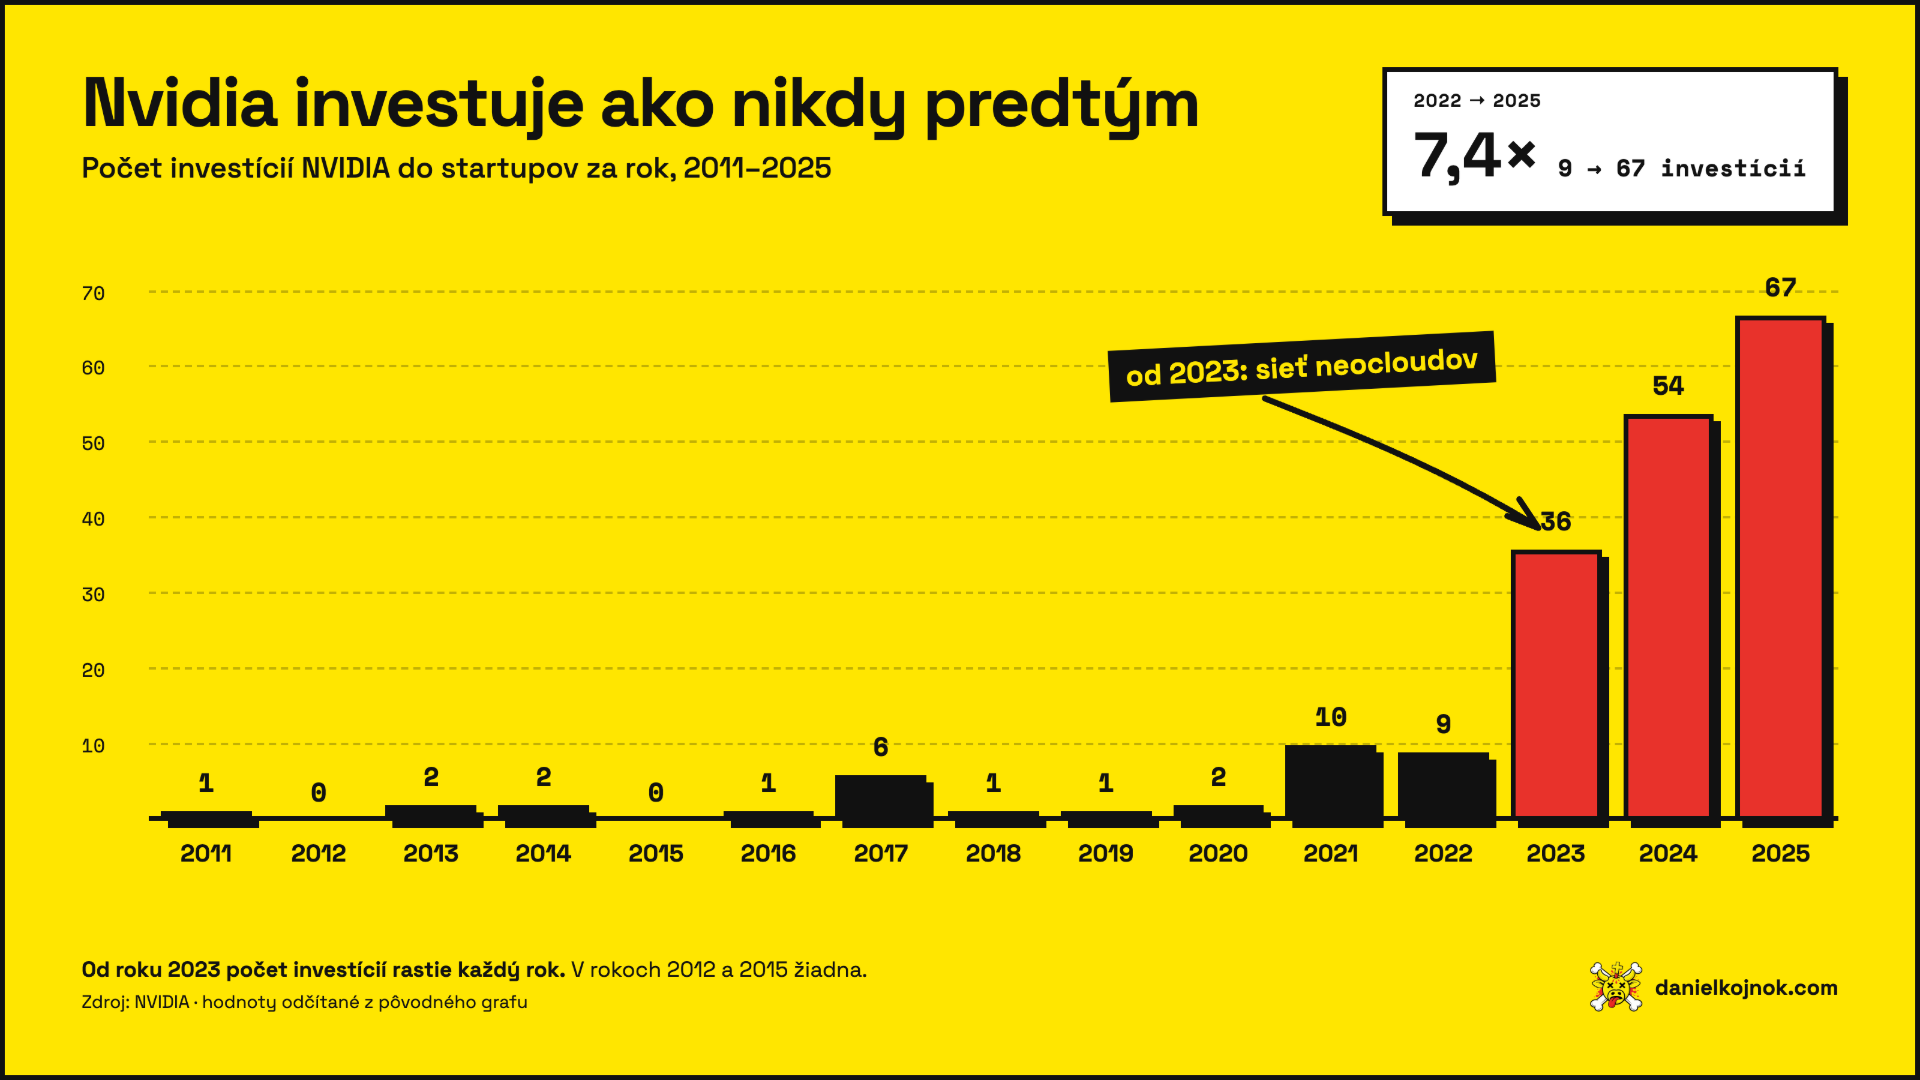
To je, podľa slov samotného generálneho riaditeľa spoločnosti Nvidia, prevádzková logika tohto sektora. Namiesto toho, aby budovala cloudové podnikanie na vlastnej súvahe, čo by priamo ohrozilo vlastné výsledky spoločnosti Nvidia v prípade sklamania z využitia alebo cenotvorby, pomohla Nvidia vytvoriť a udržať celú triedu nominálne nezávislých spoločností, ktoré preberajú kapitálové výdavky, stavebné riziko a dlh spojený s výstavbou dátových centier pre umelú inteligenciu, zatiaľ čo Nvidia dodáva čipy, často investuje vlastný kapitál popri dlhu a v rastúcom počte prípadov priamo financuje výstavbu. Ak daná „neocloudová“ spoločnosť zakopne, spoločnosť Nvidia odpíše investíciu. Ak uspeje, spoločnosť Nvidia jej počas toho predala grafické procesory v hodnote desiatok miliárd dolárov. Obidva výsledky slúžia rovnakému základnému účelu: udržať rast tržieb.
Bublina v AI: 2. časť - nekonečná sľučka peňazí v umelej inteligencií (Nvidia, CoreWeave a OpenAI)

Na vrchole internetovej bubliny spoločnosť American Metrocomm Corp., telefónny operátor z Louisiany, ktorý rýchlo míňal peniaze, viedla rokovania s právnikmi špecializujúcimi sa na konkurzy. „Neexistoval žiadny dôvod, prečo by im niekto pri zdravom rozume požičal peniaze.” spomína Michael Henry.
Ako to skončilo?
„Produkt“ sa od dot-comu zmenil. Mechanizmus zostal rovnaký. Kruhový tok peňazí, závislosť, problém – všetko je rovnaké.
Počas krachu telekomunikačných spoločností v ére dot-comov existovali takéto výmeny, pretože skutočný dopyt klesal a manažéri museli vytvárať tržby, aby splnili očakávania Wall Streetu. Dnes nám hovoria, že dopyt po výpočtovom výkone pre umelú inteligenciu je nekonečný.
Možno je. Možno nie je.
Otázka však nie je, či celkovo existuje dopyt. Otázka je, či konkrétne transakcie používané na zaúčtovanie tržieb odzrkadľujú skutočný, nezávislý dopyt od nezávislých zákazníkov, alebo či odzrkadľujú kruhový ekosystém, v ktorom sú dodávateľ, kupujúci a financujúci prepojení a kde peniaze prúdia v kruhu, ktorý nafukuje čísla všetkých zúčastnených.
Keď spoločnosť Nvidia investuje do „neocloudu“ a tento „neocloud“ použije kapitál na nákup grafických procesorov (GPU) od Nvidie, a Nvidia si potom prenajíma výpočtovú kapacitu späť od tohto „neocloudu“, pričom celý obchodný model tohto „neocloudu“ závisí od pridelenia kapacity novej generácie zo strany Nvidie a jej pokračujúcej podpory, je to transakcia za trhových podmienok? Alebo ide o výmenu kapacity s charakteristikami kapitálovej účasti? Alebo je to možno vzťah medzi spoločnosťou a účelovou spoločnosťou (SPV)? Alebo je to možno všetko dohromady?
Poďme si vysvetliť, čo je to tá účelová spoločnosť (SPV) - jadro tejto série - a na čom lepšom si to ukázať ako na Enrone?
Bublina v AI: 1. časť - Oracle a Nvidia padajúce hviezdy umelej inteligencie

Umelá inteligencia je veľká vec. Tak ako bol veľkou vecou na prelome milénia internet a ako bola veľkou vecou železnica.
Enron: Najodvážnejší zneužívateľ SPV v ére dot-comov
Enron je najznámejším prípadom podnikového podvodu v americkej histórii. Väčšina ľudí si ho pamätá ako energetickú spoločnosť, ktorá klamala o ziskoch. Za rastom a ziskami, ktoré Enron dosahoval a ktoré nadchli investorov, stál dôležitý mechanizmus, ktorý to umožnil.
Týmto mechanizmom bola spoločnosť na osobitné účely (Special Purpose Vehicle, SPV). Je to právnická osoba založená materskou spoločnosťou na účely držby konkrétnych aktív, pasív alebo rizík. V legitímnom finančnom sektore majú SPV úplne legitímne využitie. Banka vytvorí SPV na zoskupenie a sekuritizáciu hypoték. Developer vytvorí SPV, aby oddelil dlh jedného stavebného projektu od svojej vlastnej súvahy. SPV je skutočný právny nástroj so skutočnými a legitímnymi účelmi.
Spoločnosť Enron však tento nástroj zneužila.
